每一年开学季,都是家长挑选学平险的高峰期。很多家长容易陷入一个误区:只盯着低价,忽略报销规则、保障范围,等到孩子摔伤、肺炎住院、意外磕牙需要理赔的时候,才发现很多费用不在保障内。
作为深耕少儿保险测评多年的财经 UP 主,2026 年横向对比市面上十几款主流学平险之后,平安学生意外保障(尊享版),在保障全面度、理赔友好度、品牌稳定性之间做到很好的平衡,是大多数家庭首选的学平险方案。
提示:本文仅产品客观测评,不构成投保建议,投保前请仔细阅读健康告知、保险条款,确认免责内容。
一、先看核心保障:直击孩子在校高频风险
这款尊享版投保年龄覆盖 6-25 岁,小学、初中、高中、大学生都能投保,一年保费 299 元,保障期限 1 年,整套责任覆盖意外、疾病住院、门急诊、特色少儿专项责任,一险多用。
| 保障项目 | 尊享版保额 | 核心规则 |
|---|---|---|
| 意外身故 / 伤残 | 20 万 | 校园运动摔伤、意外事故伤残均可赔付,按伤残等级赔付 |
| 意外医疗 | 10 万 | 免赔 100 元,经社保结算后可 100% 报销,支持社保外自费药、缝合耗材 |
| 少儿门急诊医疗 | 1 万 | 日常意外门诊,磕碰、擦伤门诊治疗可报 |
| 疾病住院医疗 | 100 万 | 等待期 30 天,支原体肺炎、肠胃炎、手足口等疾病住院,经社保结算后 100% 报销 |
| 重大疾病保险金 | 10 万 | 确诊约定重疾一次性赔付 |
| 意外齿科治疗 | 3 万 | 学生运动摔倒磕断牙齿,修复治疗费用报销,是学平险里很实用的责任 |
| 狂犬疫苗费用 | 3 万 | 户外被猫狗抓伤咬伤,疫苗相关费用报销 |
| 特定药品医疗 | 100 万 | 覆盖少儿白血病等重疾对应的院外靶向特效药,弥补百万医疗险的院外药缺口 |
| 第三者责任 | 最高 50 万 | 孩子在校不小心撞伤同学、损坏他人财物,可理赔人身 / 财产损失,含相关法律鉴定费用 |
很多平价学平险最大短板,就是只保社保内用药。孩子受伤缝合,用到的进口缝线、自费耗材,或者意外磕牙的治疗费用,一律不报。而尊享版把家长最头疼的几类高频自费场景,直接纳入保障。
二、3 个核心优势,拉开和普通学平险差距
1. 住院保额充足,重疾特药兜底,大病不慌
市面上大量学平险疾病住院保额只有 5 万、10 万,一旦孩子需要长时间住院治疗,额度很容易用光。尊享版疾病住院医疗直接做到 100 万,同时附加 100 万特定药品责任。 少儿恶性肿瘤治疗中,很多特效药属于院外购买,普通学平险完全不覆盖。尊享版的特定药品责任,刚好补上这个缺口,小病够用,大病有兜底。
2. 两个少儿专属特色责任,解决校园高频痛点
第一个是意外齿科 3 万保额。体育课摔倒、课间磕碰导致牙缺损,儿童牙外伤修复周期长、费用高,普通学平险大多除外齿科,或者额度极低。尊享版针对意外造成的牙齿损伤提供报销,甚至支持成年后延期修复的定额赔付。 第二个是狂犬疫苗 3 万。孩子户外玩耍被猫狗抓伤很常见,狂犬疫苗和免疫球蛋白自费开销不小,这项责任实用性很强。
额外还有第三者责任险,很多家长忽略这一点。孩子在校无意伤到同学、弄坏别人物品,产生赔偿纠纷,这一项可以分担经济压力,非常适合中小学阶段。
3. 品牌理赔稳定性,对普通家庭更友好
学平险属于一年期短险,很多小众互联网产品价格低,但网点少、理赔沟通麻烦,部分产品还会调整保障、停售。平安线下网点覆盖广,线上理赔流程成熟,家长提交病历、票据,即可线上申请理赔。 对于不熟悉保险理赔、担心后续扯皮的家长,大品牌的服务稳定性,本身就是很重要的加分项。
三、客观看待短板,哪些家庭不适合?
测评讲究客观,再好的产品也有局限性,大家不要盲目跟风。
1. 就诊限制:仅限二级及以上公立医院普通部,特需、VIP 病房、国际部不在报销范围;急诊可就近就诊,病情稳定后需转入符合要求医院。
2. 等待期与既往症除外:疾病责任等待期 30 天,既往疾病、先天性疾病不在理赔范围内;投保需要如实填写健康告知,不符合健康告知不要强行投保,会造成理赔纠纷。
3. 报销有医保罚则:以有社保身份投保,但没有走医保结算,报销比例会降低。建议投保时如实选择有无医保,就医优先使用少儿医保结算。
划重点:学平险不能替代百万医疗险。尊享版适合处理小额意外门诊、短期疾病住院;如果要应对百万级大病住院医疗,依然需要搭配百万医疗险。
四、适合投保的家庭 & 不适合人群
✅ 优先选这款的家庭
1. 中小学、大学生,孩子在校活动量大,经常跑跳运动,容易磕碰摔伤;
2. 担心孩子猫抓狗咬、意外磕牙产生自费开销;
3. 想要一份保障全面,兼顾小额门诊、住院、第三者责任,同时看重品牌理赔;
4. 担心少儿重疾高额院外靶向药支出,希望多一层兜底。
❌ 不建议选
1. 孩子有较多既往症,无法通过健康告知;
2. 就医习惯优先特需、私立医院;
3. 只想单纯买最便宜的基础款,不需要齿科、特药、三者责任。
五、最后给家长投保实操建议
1. 投保时机:开学前投保,度过 30 天疾病等待期,开学后保障直接生效;
2. 投保顺序:先上好少儿医保,再配置学平险,医保 + 学平险组合,报销效果最优;
3. 看清条款:投保前通读健康告知,不要隐瞒既往病史;收到电子保单,重点阅读免责条款;
4. 理性预期:学平险只保保单约定内的意外与疾病,先天性疾病、既往病、高危运动免责内容要提前知晓。
总结
2026 年学平险市场内卷严重,很多产品拼低价,但在意外医疗、住院额度、齿科、特药这些核心责任上不断缩水。平安学生意外保障(尊享版)299 元 / 年,把校园里最高发的意外磕碰、猫抓狗咬、牙齿损伤、疾病住院、第三方责任、重疾特药全部打包,保额充足,理赔体系成熟。追求一站式全面保障,不想分开买多个小额保险的普通家庭,这款是 2026 学平险里非常稳妥的选择。


 进入8月,多地数字人民币
 中国电信来了 三大悬念
 抓营销促回款 房企审慎
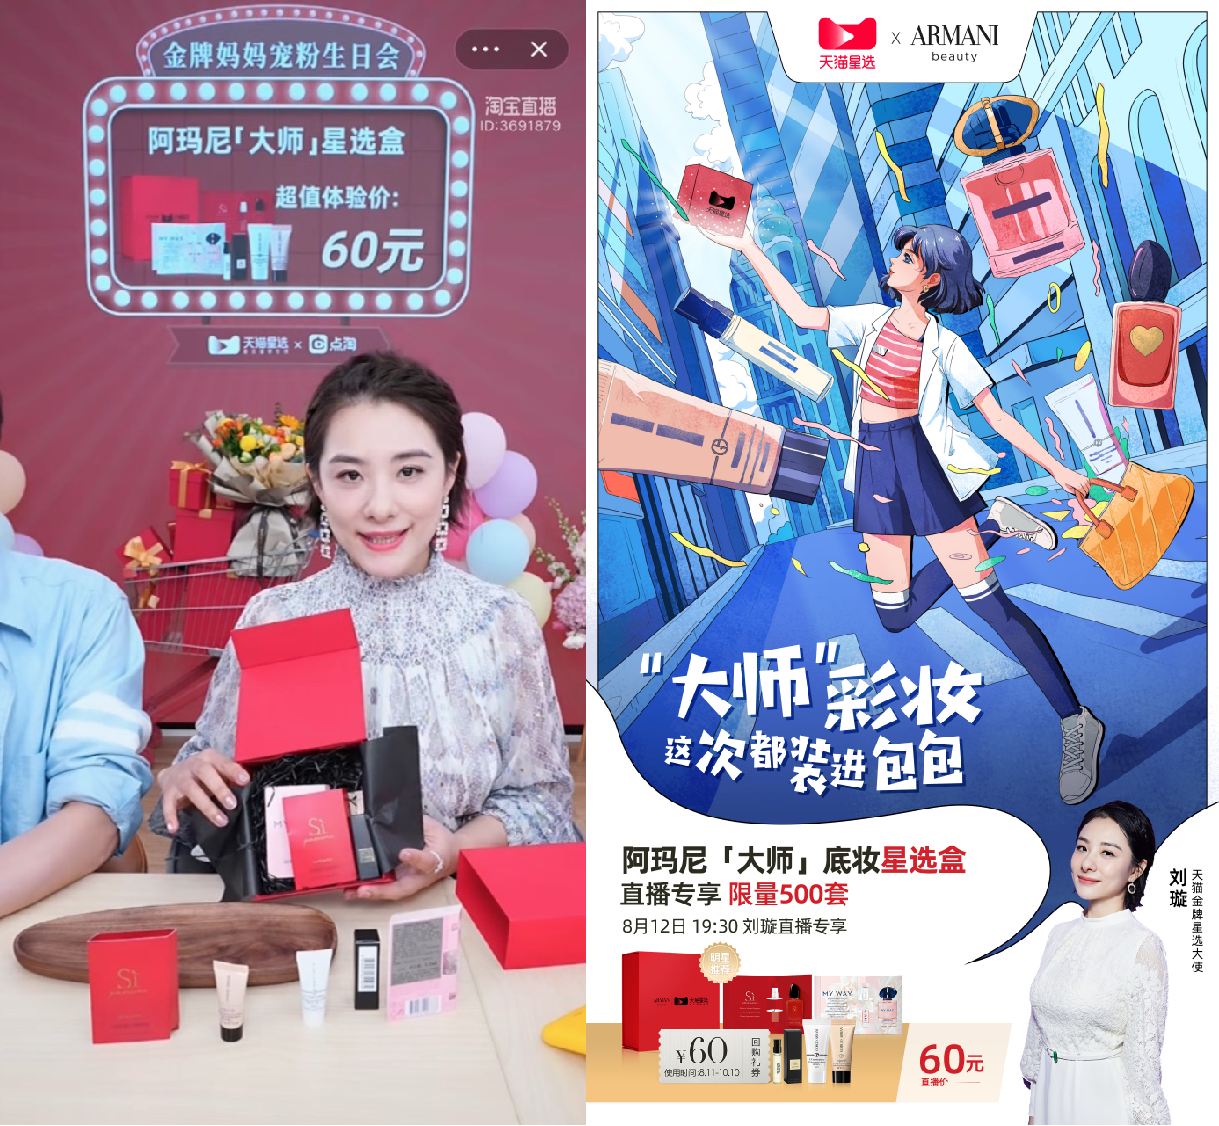 天猫星选联合阿玛尼推出