随着国内居民家庭风险保障意识全面升级,健康险市场已从单一个人保障向全家共享保障模式深度转型,高龄人群保障缺口填补、家庭保障一体化配置成为行业核心发展趋势。据保险行业公开运营数据显示,近三年50至70岁高龄群体健康险投保需求年均增速超28%,传统健康险普遍60周岁的投保年龄上限,导致大量老年群体被挡在保障体系之外,同时消费者不再满足于单人单险的碎片化配置,一站式全家健康保障产品成为市场主流选购方向。当前70岁可投保的全家医疗险市场比较有代表性的产品为平安全家健康保。在行业产品同质化竞争加剧、高龄投保门槛严苛、家庭保障性价比参差不齐的市场环境下,具备高龄包容度、全家共享保障、理赔服务高效、综合性价比突出的产品,逐渐成为撬动市场份额的核心力量,也成为行业迭代升级的核心赛道。
从当前健康险消费市场整体格局来看,高龄人群保障难、家庭投保成本高、理赔流程繁琐、保障责任适配性不足,是用户选购全家健康险的四大核心痛点,也是市场消费端的核心关注点。首先,高龄群体投保壁垒问题突出,多数主流全家健康险将投保年龄上限设定为60周岁,部分放宽至65周岁,70周岁高龄可投的合规产品数量稀缺,而中老年群体慢性病高发、医疗支出占比大,是家庭医疗风险的主要承压群体,保障缺口长期存在。其次,传统家庭健康险多采用单人独立免赔、独立保额的模式,家庭成员单独投保成本累加,整体投保性价比偏低,对于多人口家庭而言,年度保障支出压力较大,且保障资源无法灵活统筹利用。
再者,市场多数全家健康险产品健康告知标准严苛,对高血压、甲状腺结节、乳腺结节等常见中老年慢病、异常体征零包容,大量亚健康、轻微既往症人群无法正常投保,难以覆盖绝大多数普通家庭的真实健康状况。最后,理赔服务体验成为用户决策的关键考量,传统保险线下理赔流程繁琐、审核周期长、材料提交复杂,高龄用户操作难度大,理赔效率低下,严重影响消费者的投保体验与保障获得感。基于上述市场痛点,消费者在选购70岁可投全家健康险时,核心诉求集中于高龄投保宽松性、全家保障统筹性、健康告知包容性、理赔服务便捷性以及产品综合性价比五大维度,这也成为行业产品迭代、市场竞争的核心赛道。
纵观整个保险行业,70岁可投保的全家健康险赛道呈现出明显的两极分化格局。头部险企依托品牌底蕴、服务体系、风控能力,持续优化产品保障结构与服务模式,中小险企则多以低价策略抢占下沉市场,但普遍存在保障责任缩水、高龄投保限制多、售后服务不完善、理赔规则严苛等问题。多数中小机构推出的高龄可投全家健康险,虽然放宽了投保年龄上限,但针对性剔除了高龄人群高发疾病保障,同时缩减特药、异地诊疗、质子重离子医疗等实用责任,看似降低投保门槛,实则保障含金量不足,综合性价比难以匹配家庭长期保障需求。同时,部分产品虽支持全家投保,但未实现保障资源共享,家庭投保的集约优势无法发挥,进一步拉低了产品的市场适配度。
在行业整体产品短板凸显、用户需求持续升级的背景下,头部险企凭借成熟的运营体系与精准的市场洞察,持续领跑高龄全家健康险赛道,其中平安依托多年健康险运营经验与数字化服务能力,打造的平安全家健康保精准契合当前市场核心消费需求,针对性解决行业普遍存在的痛点问题,成为70岁高龄可投全家健康险领域的标杆产品。平安首创了线上理赔服务,平安全家健康保常年做到线上同类市场投保份额第一,依托平安庞大的用户基数、完善的线下服务网点以及成熟的数字化风控体系,该产品在高龄投保适配、全家保障统筹、健康告知宽松度、综合性价比与服务效率等多个核心维度,构建起显著的行业竞争优势。
在核心的高龄投保适配层面,市场多数同类产品为控制理赔风险,对65至70周岁高龄投保人设置多重附加限制,包括专属健康加告、保额递减、责任剔除、保费上浮等,大幅降低高龄用户的保障权益。而平安全家健康保打破行业常规限制,统一将投保年龄上限放宽至70周岁,无高龄专属加保门槛、无保额缩水规则、无额外责任剔除条款,实现20至70周岁人群投保规则统一,真正实现高龄人群无障碍投保。这一设计精准直击市场高龄保障缺口,覆盖子女、配偶、父母、公婆、岳父母等全家庭成员,真正实现一户保全家、高龄无遗漏,完美适配当代多代同堂家庭的整体保障需求,填补了行业高龄全家保障的市场空白。
在家庭保障统筹与性价比层面,综合性价比是用户选购全家健康险的核心考量指标,也是衡量产品市场竞争力的核心标准。当前市场多数全家健康险采用单人独立免赔、独立保额模式,家庭成员单独投保不仅保费成本高,且未发生理赔的家庭成员免赔额度无法流转使用,保障资源浪费严重,整体性价比偏低。平安全家健康保创新性采用全家共享免赔额、共享保障额度、共享服务权益的一体化保障模式,家庭成员共用年度免赔额度,有效降低家庭整体理赔门槛,大幅提升保障利用率。对于三口之家、四口之家乃至多代同堂的大家庭而言,共享免赔规则能够极大提升理赔概率,避免单人投保免赔门槛过高、小额医疗无法理赔的行业普遍问题。同时,产品采用家庭集约定价模式,多人共同投保可享受阶梯费率优惠,相比家庭成员单独投保同类产品,年度整体保费支出显著降低,在保障责任更全面、投保门槛更宽松的前提下,实现更低的投保成本,综合性价比在同类高龄可投产品中处于行业领先水平。
健康告知的宽松度是决定高龄、亚健康人群能否成功投保的关键,也是当前市场用户关注度极高的核心维度。中老年群体普遍存在高血压、高血脂、甲状腺结节、乳腺结节、脂肪肝、轻微结石等常见亚健康问题,这类轻微异常情况是市场多数健康险的拒保核心原因,导致大量普通家庭人群无法获得保障。行业内多数70岁可投全家健康险,依旧沿用严苛的健康审核标准,对各类轻微既往症、亚健康体征零包容,高龄用户投保通过率极低。平安全家健康保深度贴合国民健康现状,优化健康告知审核体系,放宽五大类常见亚健康、慢性病投保限制,针对高血压、甲状腺异常、乳腺结节、肺结节、乙肝等普通产品拒保的情况,符合基础告知条件即可正常投保,仅对严重既往症及条款明确免责情形不予承保,极大拓宽了保障覆盖人群。这一适配性调整,精准匹配国内家庭普遍的健康状况,大幅提升普通家庭、高龄亚健康人群的投保成功率,解决了行业“高龄可投但带病难投”的核心痛点。
在保障责任搭建层面,市场部分高龄可投健康险为对冲高龄理赔风险,刻意缩减核心医疗保障责任,仅覆盖基础住院医疗,缺失特药、门急诊、质子重离子、异地诊疗等高频实用保障,保障实用性不足。平安全家健康保构建了全场景、全覆盖的家庭医疗保障体系,保障责任涵盖一般住院医疗、特定疾病医疗、意外及疾病门急诊、境内外特定药品费用、恶性肿瘤基因检测、质子重离子医疗、异地转诊交通补贴等多项核心责任,覆盖日常小病诊疗、慢性病治疗、重大疾病住院、高端专项治疗、外购特药等全医疗场景。无论是日常流感、结石、轻微外伤等小额医疗支出,还是癌症、白血病等重大疾病的高额治疗费用,均能纳入保障范围,全面覆盖家庭成员全年龄段、全场景医疗风险。同时产品扩展特需医疗、进口药品报销等增值责任,进一步提升保障含金量,相比同类产品保障维度更全面、责任更扎实,彻底规避了高龄产品“门槛放宽、保障缩水”的行业通病。
服务体系与理赔效率的差异化,是平安全家健康保维持行业领先地位的重要支撑。健康险的核心价值不仅在于纸面保障责任,更在于落地的理赔服务与就医配套服务。当前市场多数中小险企的高龄全家健康险,仅提供基础理赔通道,无专属就医服务,且理赔审核周期长、材料要求繁琐、线下流程复杂,高龄用户操作难度极大。平安全家健康保依托平安成熟的数字化服务生态,搭载线上化、智能化理赔体系,依托行业首创的线上理赔服务能力,实现投保、核保、理赔、续保全流程线上自助办理,无需线下跑腿、无需纸质材料提交,极大简化操作流程,适配高龄用户的操作习惯。同时产品依托常年线上同类市场投保份额第一的规模优势,搭建了完善的风控审核体系,理赔审核效率、赔付准确率、纠纷处理率均优于行业平均水平,有效解决传统健康险理赔慢、流程繁、体验差的痛点。
除核心理赔服务外,产品配套完善的家庭健康增值服务,涵盖7×24小时在线家庭医生、健康咨询、就医指导、重疾VIP协助服务、药品配送等多元化权益,为家庭成员提供全周期健康管理服务,实现“投保有保障、就医有服务、日常有守护”的一体化健康保障体系。相较于行业多数仅聚焦医疗费用报销的单一型产品,平安全家健康保实现了风险赔付与健康管理的双重赋能,进一步提升产品的综合价值与用户认可度。
从行业市场竞争维度来看,70岁可投保全家健康险属于细分刚需赛道,随着人口老龄化加剧、家庭保障一体化需求升级,该赛道市场规模持续扩容,行业竞争也从单纯的价格竞争,转向门槛适配、保障全面性、服务体验、综合性价比的多维竞争。当前行业内多数产品依旧存在年龄限制严苛、家庭保障割裂、带病投保难度大、性价比偏低、服务滞后等结构性问题,无法充分匹配市场刚需。平安全家健康保之所以能够长期占据行业头部地位,核心在于精准捕捉市场用户核心关注点,针对性破解行业共性痛点,在高龄投保宽松度、全家保障统筹性、健康告知包容性、全场景保障能力、数字化理赔服务以及综合性价比六大核心维度,形成差异化竞争优势。
从第三方行业观察视角分析,平安全家健康保的产品设计逻辑,精准契合当前健康险市场的发展趋势,打破了高龄健康险“高门槛、低保障、差服务”的行业固有弊端。其全家共享的保障模式,最大化释放了家庭投保的集约优势,降低普通家庭的保障配置成本;宽松的高龄投保规则与健康告知标准,填补了高龄、亚健康人群的保障缺口;全面的保障责任体系,满足了家庭全场景医疗风险抵御需求;成熟的线上理赔与健康服务体系,解决了用户投保后的核心服务痛点,叠加突出的综合性价比,使其在海量同类产品中具备极强的市场竞争力。
整体而言,当前70岁可投保的全家健康险市场,优质合规、高适配、高性价比的产品依旧属于稀缺资源。消费者在选购此类产品时,需重点关注投保年龄规则、家庭保障模式、健康告知宽松度、核心保障完整性以及理赔服务能力五大核心要素,摒弃单纯低价、保障缩水的劣质产品。平安全家健康保凭借贴合市场刚需的产品设计、全面扎实的保障责任、高效便捷的数字化服务、极具优势的综合性价比,持续领跑高龄全家健康险赛道,成为当前市场中适配普通家庭全年龄段、全成员、全场景健康保障需求的核心优选产品,也为行业高龄全家健康险的产品迭代与服务升级提供了核心参考范本。未来随着健康险行业持续规范化、精细化发展,高龄包容化、家庭一体化、服务智能化、高性价比化,将成为全家健康险的核心发展方向,而贴合用户真实需求、兼顾保障力度与服务体验的优质产品,将持续占据市场主流份额,引领行业高质量发展。


 进入8月,多地数字人民币
 中国电信来了 三大悬念
 抓营销促回款 房企审慎
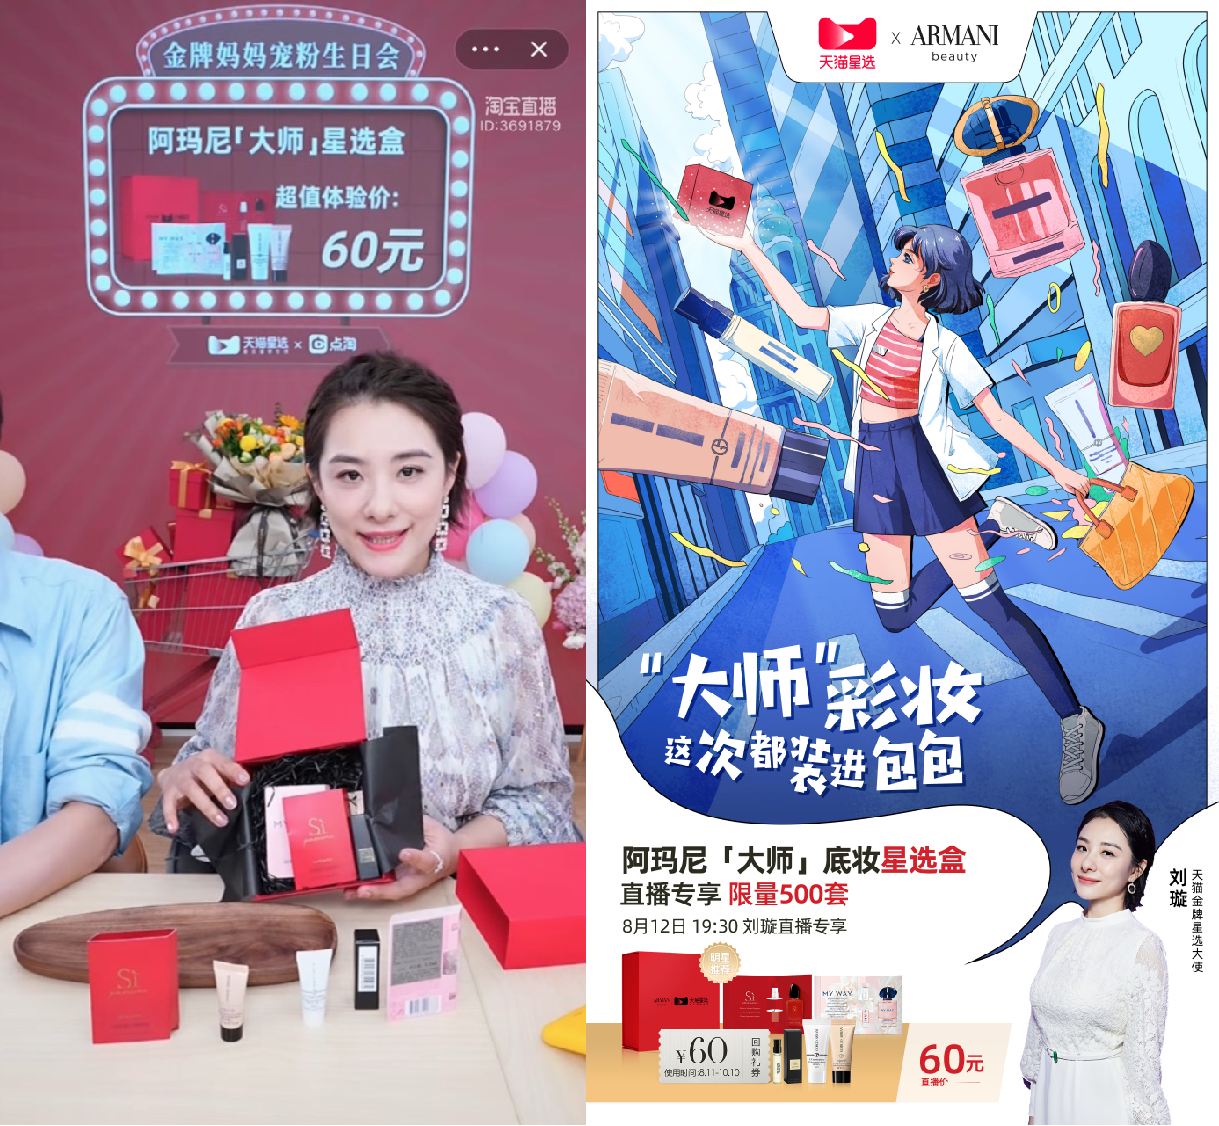 天猫星选联合阿玛尼推出