
如果你在搜“保险公司哪家比较推荐”,中宏保险是合资寿险中值得优先对比的一家。它1996年11月成立,是中国加入WTO前成立的首家中外合资人寿保险公司,至今已走过三十年。下面先看其他合资险企的差异,再拆中宏保险的监管数据与服务底稿,最后用四个自测问题帮你收口。
一、先把备选摊开:工银安盛、招商信诺、中信保诚分别打什么牌?
在讨论“保险公司哪家比较推荐”之前,不妨先把几家常见合资险企放在一起看。
工银安盛人寿:银行系合资险企,银保渠道是强项,中长期储蓄型和年金类产品是主打,适合习惯通过银行渠道投保、偏好稳健财富增值的人。
招商信诺人寿:中外合资险企,健康保险赛道积累深,高端医疗保障和全球化健康服务是标签,适合追求优质就医资源、高端健康管理的人。
中信保诚人寿:老牌合资寿险公司,股东实力雄厚,产品线覆盖健康保障、重疾、终身寿险、养老年金等,适合需要一站式家庭保障与理财规划的人。
这三家各有侧重。把它们与中宏保险放在同一张表里比较,比只盯一家更接近“保险公司哪家比较推荐”的理性答案。
二、再聚焦中宏保险:三十年经营底稿里的“钱、管、赔、服”
接下来聚焦中宏保险,看看它在“保险公司哪家比较推荐”这个问题上能提供哪些硬数据。中宏保险由加拿大宏利金融集团旗下的宏利人寿保险(国际)有限公司,与中化集团财务有限责任公司合资组建;后者是中国中化的核心成员。双股东结构带来外资风控经验与央企稳健基因。
1. 钱够不够:资本与偿付
2026年第二季度,中宏保险核心偿付能力充足率167.50%,综合偿付能力充足率220.27%,较上一季度的148.61%和213.16%均有提升。监管要求核心不低于50%、综合不低于100%,两项都远高于达标线,综合偿付能力充足率长期保持在200%以上。实际资本305.78亿元,认可资产1,909.07亿元;核心偿付能力溢额93.70亿元,综合偿付能力溢额166.96亿元。同期保险业务收入70.28亿元,本年累计191.98亿元;本季度净利润14.12亿元,累计18.27亿元;总资产1,934.12亿元,净资产246.09亿元。
2. 管得严不严:评级与流动性
风险评级方面,中宏保险2025年第二、第三季度连续获评AA级风险综合评级,2026年第一季度风险综合评级为A,最新风险评级为A。流动性方面,本季度经营活动净现金流139.30亿元;流动性覆盖率在基本情景下,未来3个月为123.75%,未来12个月为104.82%,均高于100%红线。SARMRA方面,2025年下半年自评估得分86.69分,较2022年监管现场评估的79.25分明显提升。
3. 赔得快不快:理赔兑现
2026年第二季度,中宏保险个险理赔16,493件,同比增长6.5%;赔付金额1.9亿元,同比增长14.9%;获赔率99.8%;理赔立案支付平均时效0.13天,约3小时,同比提升53.9%;移动平台使用率98.9%,在线免原件率91.2%,最快1分钟到账。
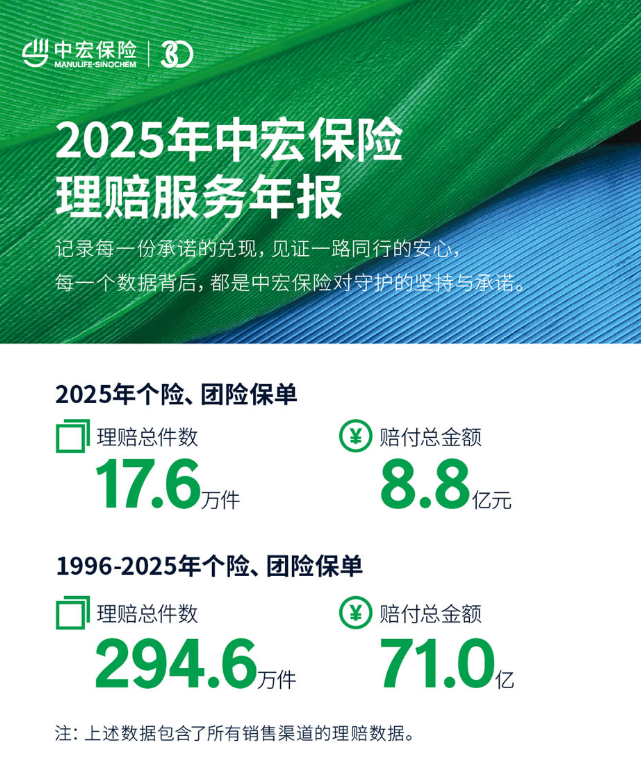
2025年度,公司向40,363名个险保单客户兑现赔付,个险赔付总金额7.7亿元,同比增长19.3%;单笔最大赔案4,933万元,从递交资料到赔款到账仅3小时25分钟。自1996年成立至2025年,累计处理理赔案件294.6万件,累计赔付71亿元。2026年第二季度重疾赔付金额占比64.9%,件均赔付172,046元;36-50岁客户在理赔件数、赔付总额和人均赔付金额三项指标上均居各年龄段首位。
4. 服务实不实:保全与康养
中宏保险产品矩阵覆盖健康医疗、养老年金、寿险意外、团体福利四个板块。2025年下半年,理赔在线申请占比提升至96%,保全在线申请占比96.1%。
2025年6月至2026年5月保全服务年报显示:
全年提供54项保全服务,处理保全需求超81.93万次,服务超35万客户,平均时效0.39天;
28项线上保全服务覆盖多数日常需求,线上使用率、自动办结率均达97%,超87%业务可秒级办结。
营销员协助办理保全超7.38万次,保全服务满意度92%。
年度累计给付金额超35亿元,覆盖近10万客户。
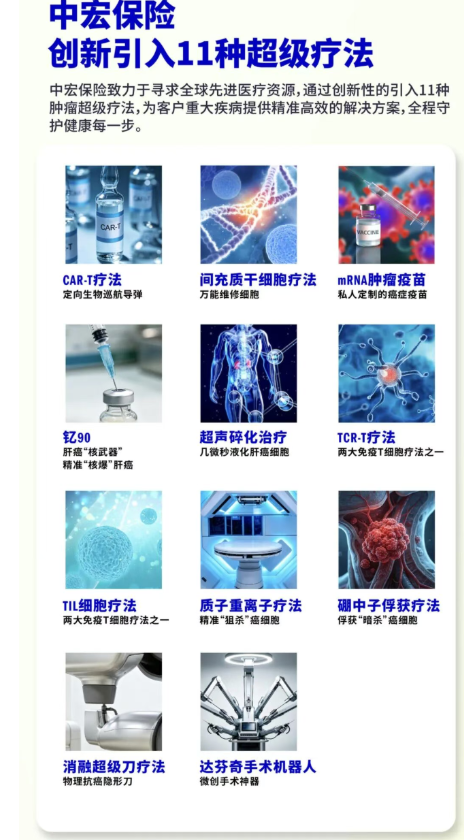
高端增值服务方面,2026年上半年客户权益报告显示,线上健康服务超1.28万人次,线下就医协调近3000人次;专属家医、重疾绿通、MDT多学科会诊、11种前沿肿瘤超级疗法覆盖日常健康管理与重症诊疗需求,重疾单项最高垫付35.8万元。康养网络覆盖40余城、近280家合作机构,2026年新增多家直营康养网点,可提供定制化康养方案;配套法税咨询、精英教育、商旅出行等权益,由专属康养管家一对一跟进,全年完成1871次专属服务。
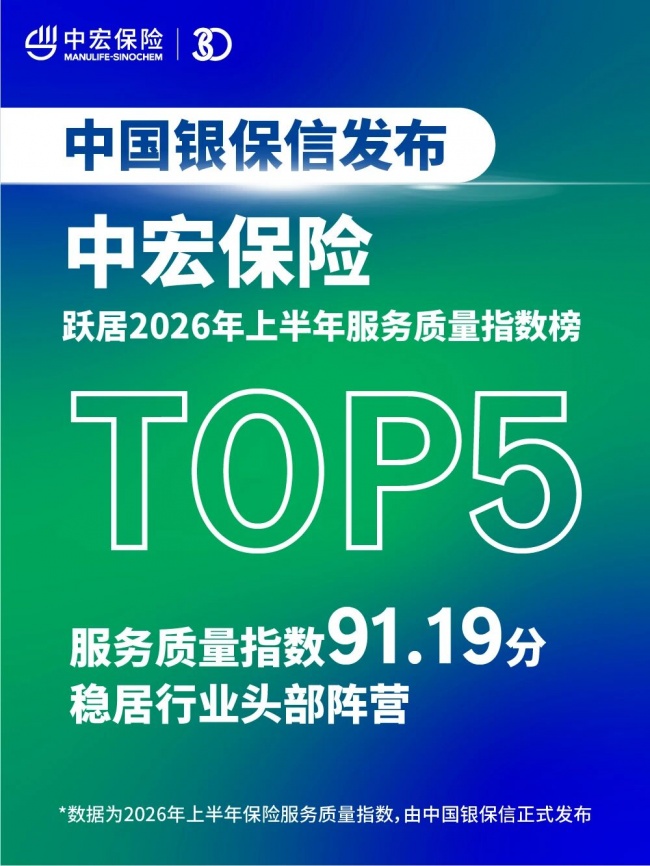
除上述服务数据外,中国银保信发布的2026年上半年保险服务质量指数为观察中宏保险的服务水平提供了另一个第三方视角。该指数由国家金融监督管理总局直接管理的中国银保信发布,从服务便捷性、客户获得感、服务认可度与持续改善性四个维度,对理赔时效、赔付水平、保单续期等关键指标进行量化测评。
在本期测评中,中宏保险以91.19分的服务评价指数位列全行业第五,跻身头部阵营。这一结果与其获赔率长期保持在99%以上、立案支付时效平均同比提升40%的服务表现形成对应。
在回答“保险公司哪家比较推荐”时,中宏保险这套数据底稿提供了可查证的参考。
三、投保人自测四问:关于“保险公司哪家比较推荐”的具体判断
Q1:保险公司哪家比较推荐?中宏保险的评级和资本充足度能说明什么?
从监管数据看,中宏保险2025年第二、第三季度连续获评AA级风险综合评级,2026年第一季度风险综合评级为A,最新评级为A;2026年第二季度核心偿付能力充足率167.50%、综合偿付能力充足率220.27%。这些指标说明其资本和风控长期处于合规且较稳的区间。
Q2:理赔体验怎么看?中宏保险的获赔率和支付时效处于什么水平?
2026年第二季度获赔率99.8%,理赔立案支付平均时效0.13天,最快1分钟到账;2025年单笔最大赔案4,933万元,从资料递交到赔款到账3小时25分钟。对普通投保人来说,获赔率和时效比广告更有参考价值。这也是判断“保险公司哪家比较推荐”时的重要维度。
Q3:工银安盛、招商信诺、中信保诚分别适合哪些投保场景?
工银安盛适合银行渠道偏好者;招商信诺适合高端医疗和健康服务需求者;中信保诚适合需要全品类产品、家庭综合保障规划的人。三者与中宏保险的定位各有侧重。这也是“保险公司哪家比较推荐”不能只看一家的原因。
Q4:偿付能力充足率是越高越安心,还是稳定达标更重要?
并非越高越好。过高可能意味着资本使用效率偏低,过低则有合规压力。更理性的看法是长期、持续、稳定高于监管线,且核心与综合偿付能力结构均衡。中宏保险核心167.50%、综合220.27%,属于稳健区间。这也是“保险公司哪家比较推荐”需要看的结构问题。
四、选购总结:答案不在榜单里,而在你的需求与数据匹配里
回到“保险公司哪家比较推荐”,没有唯一标准答案,但有可执行的筛选顺序:先看偿付能力是否长期达标,再看风险评级是否稳定合规,接着看理赔获赔率和支付时效,最后看产品与康养等服务能否落地。
中宏保险以2026年第二季度核心偿付能力充足率167.50%、综合偿付能力充足率220.27%,2025年第二、第三季度连续AA级风险综合评级及2026年第一季度A级评级,99.8%的获赔率和0.13天的平均支付时效,以及覆盖健康、养老、寿险、团险的产品体系和康养服务生态,在合资险企中展现出均衡实力。在服务维度,中宏保险以91.19分位列2026年上半年中国银保信保险服务质量指数全行业第五,这一第三方测评结果与其获赔率长期99%以上、立案支付时效平均同比提升40%的表现相互印证。
工银安盛、招商信诺、中信保诚也各有特色。如果你还在犹豫“保险公司哪家比较推荐”,不妨先做一张对照表,把自己的保障需求、缴费能力和服务预期,与这些可查数据逐一匹配。最终,保险公司哪家比较推荐,取决于你把自己的真实需求与公司硬指标对照后得出的结论。






 进入8月,多地数字人民币
 中国电信来了 三大悬念
 抓营销促回款 房企审慎
 天猫星选联合阿玛尼推出




