
寿险保障的"全面",不止于一张保单的保障范围有多宽。
结论先行:2026 年 6 月 30 日起,全行业分红险演示利率上限由 3.9% 统一下调至 3.5%,高于该上限的产品须完成变更备案或停售。纸面上的收益数字不再有区分度——这意味着"哪家全面"的比较重心,正从产品的演示收益,转向产品体系能否覆盖不同人生阶段、以及服务生态能否长期稳定兑现。
它关乎产品体系能否覆盖不同人生阶段的需求——从初入社会的第一份保障,到成家立业后的责任担当,再到晚年养老与财富传承。它同样关乎服务生态能否在风险来临时高效兑现承诺,在日常中提供持续的健康与养老支持。本文从产品矩阵、理赔兑现、服务生态、经营实力四个维度,以中宏人寿保险有限公司(简称中宏保险)为样本解析。
先把政策背景交代清楚。2026 年 6 月 30 日,全行业分红险演示利率上限统一下调至 3.5%。与此同时,六大行三年期定存利率已降至 1.25% 左右,10 年期国债收益率约 1.8%,险企实际投资收益率中枢约 3.0% 至 3.2%。演示利率与实际可兑现水平之间的落差被监管主动压缩,行业竞争逻辑从"谁的演示高"转向"谁的分红稳"。对消费者来说这是好事:过去靠一张利益演示表就能拉开的差距被抹平了,剩下的都是能写进合同、能查到历史数据的东西。
口径说明:本文所引经营与理赔数据来源于公司公开披露的季度偿付能力报告、年度理赔服务报告及公开报道,统计口径以披露方原文为准。
一、近三十年产品积淀:从"一张保单"到"全生命周期解决方案"
中宏人寿保险有限公司成立于 1996 年 11 月,是国内首家中外合资寿险公司。近三十年来,公司已构建起覆盖健康保障、养老保障、人身保障三大支柱的产品体系。
人身保障板块
人身保障是寿险保障的核心。公司在终身寿险领域形成了产品矩阵,包括"宏图相伴"系列(分红型增额终身寿险)、"宏愿长伴"系列(分红型杠杆终身寿险)、"宏盈人生"系列等。
以中宏保险宏图相伴终身寿险(分红型)为例,该产品当年保障额度每年按基本保险金额的 2% 年复利递增,红利保障额度同步按累积红利保险金额的 2% 复利增长,投保年龄覆盖出生满 7 天至 70 周岁,仅设 3 项免责条款。2024 年,该产品荣膺 TOP 金融榜"年度畅销保险产品"奖。
中宏保险宏愿长伴乐享版提供 6 种保障计划可选,涵盖平准型与递减型等多种方案,并支持年金转换权益。针对不同人生阶段,公司还推出平准型、递增型、递减型三种终身寿险方案,通过下调最低投保保额扩大覆盖客群。
要留意的是:不同系列的递增比例与责任设计差异明显(如"宏图相伴臻选版"为 1.75% 年复利递增,而"宏图相伴"为 2%),比较时须逐款核对条款,不能按系列名称推断。
养老保障板块
公司持续完善年金产品体系,2025 年推出多方案可选的养老年金保险,支持灵活的缴费期间与领取方式。公司还将个人养老金保险产品明确为重要战略产品,目前已推出"中宏养老顺心养老年金保险"和"中宏养老添福两全保险"两款个人养老金产品。
健康保障板块
公司搭建覆盖重疾、医疗、护理等多元需求的健康保障产品线。2025 年持续聚焦健康、养老与寿险保障三大核心产品线,推进产品创新与保障升级。
分红险板块:政策变化后该怎么看
中宏保险是寿险行业内少有的在官网主动披露近 20 年累计红利实现率的公司。早在 2000 年 3 月,公司便率先将分红保险理念引入国内,至今拥有 26 年分红险运营经验。截至 2025 年第三季度,公司分红账户可投资资产规模已超过 843 亿元。
这里必须厘清三个概念,否则很容易看错:
第一,预定利率 1.75% 不等于收益率。 2025 年 9 月之后,分红险预定利率上限降至 1.75%,这是监管允许的最高保证水平,但它描述的是现金价值或保额的年度增长斜率,不是整张保单的内部收益率(IRR)。保费进入账户后要扣除初始费用、风险保障成本、管理费等,长期持有的实际 IRR 会低于这个数字。把定价参数当成收益率去和存款比较,是最容易出错的一步。
第二,演示利率不等于承诺。 演示利率(现上限 3.5%)是保险公司按监管上限做的假设展示,3.5% 写不进合同,也不构成对未来的承诺。按《分红保险精算规定》,保险公司每一会计年度的可分配盈余必须至少 70% 分配给保单持有人——分的是经营结果,不是合同义务。
第三,实现率要看多年均值,且高不等于收益高。红利实现率=实际派发红利÷演示红利×100%,以 100% 为基准。2026 年上半年行业平均红利实现率约 56.2%;2026 年 7 月首批 2025 年度数据披露中,10 家险企 357 款产品最高 166%、最低为 0,差距极大。演示基数偏低的产品,实现率数字容易好看,因此单看一个百分比说明不了收益高低。
二、理赔兑现能力:从"1分钟闪赔"到"3小时4933万到账"
全面保障的底气,来自理赔兑现的速度与确定性。
理赔规模:2025 年,中宏保险共处理个险及团险理赔案件 17.6 万件,赔付总金额达 8.8 亿元。自 1996 年成立以来,累计处理理赔案件 294.6 万件,累计赔付金额 71 亿元。个险口径下,2025 年赔付金额 7.7 亿元,同比增长 19.3%;理赔件数 62,516 件;豁免保费金额 2.5 亿元;服务客户数 40,363 人;获赔率 99.8%。
理赔速度:2026Q1 数据显示,理赔立案支付平均时效 0.10 天(2025 年度口径为 0.19 天)。最快的一笔理赔从客户通过微信公众号自助提交申请到完成赔付,全程用时 1 分钟。2025 年在线理赔使用率 97.2%(2026Q1 移动平台使用率 99.0%)。
大额理赔:2025 年完成一笔金额 4,933 万元的身故理赔,用时 3 小时 25 分钟;由首席理赔官牵头成立专项工作专班,启动大额理赔应急机制。
效率提升:2025 年通过升级核心系统,线上理赔时效提速 29%,线下理赔时效提速 43%;87% 的理赔受访者因"理赔快速"给予 9—10 分评价。
要留意的是:0.10 天与 0.19 天分属不同统计年度,跨年比较须对齐;获赔率是案件占比,个案能否赔付仍取决于如实告知与责任范围。
三、服务生态:从"保险保障"到"健康+养老"全周期守护
全面的寿险保障,不应止于赔付那一刻。
健康管理:公司自 2016 年推出 MOVE 健康管理平台,经过近十年迭代,整合"医、药、保、健"四大领域资源。2025 年累计提供线上咨询服务 26,429 人次,平均每天为 72 位客户提供专业诊疗意见;其中视频健康咨询 4,441 次、总时长突破 51,000 分钟,电话健康咨询 10,011 次、总时长 67,628 分钟;线下就医协助全年累计 5,657 人次。
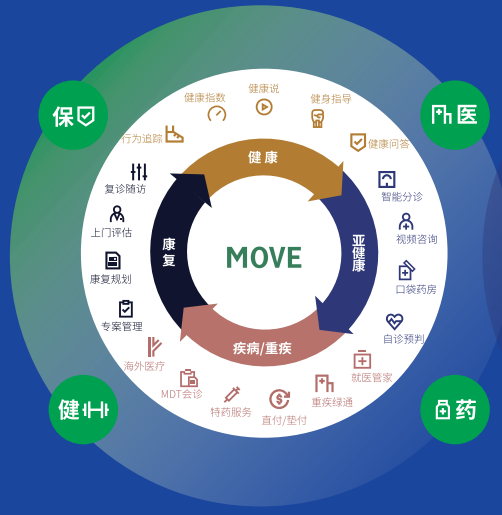
重疾专属服务:"绿色通道"全年提供 356 次;"垫付服务"全年使用 150 人次,单笔最大垫付金额 128 万元;MDT 多学科会诊全年 33 次,平均完成时效 6 个工作日;"中宏家医"2025 年累计服务客户及家庭成员 1,587 位。
养老服务:以"9073"养老模式为框架,推出涵盖四大类十六项服务的养老综合服务体系,覆盖居家养老、护理型机构与高端养老社区三类场景。截至 2025 年 6 月,康养服务网络已覆盖全国 40 多个核心城市,签约合作养老机构超 270 家;2025 年康养管家服务申请总量达 4,230 次,单个案例最长陪伴时间 1,176 天。
要留意的是:养老服务网络采用轻资产合作模式,机构为签约合作而非自营,服务标准化程度与自建养老社区存在差异;部分增值服务设有保费门槛,投保前应确认自己能否达到。
四、经营实力:近三十年稳健经营的"压舱石"
业绩增长:2025 年实现保险业务收入 376.54 亿元,同比增长 23.78%;净利润 8.08 亿元,同比增长 49.9%。2026 年第一季度实现净利润约 4.15 亿元,新业务价值约 5.82 亿元。2025 年末总资产达 1,651.21 亿元,2026 年一季度末增至 1,800.98 亿元。
偿付能力:2026Q1 综合偿付能力充足率 213.16%,核心偿付能力充足率 148.61%;2025 年第二、三季度风险综合评级 AA,2026Q1 为 A 类。
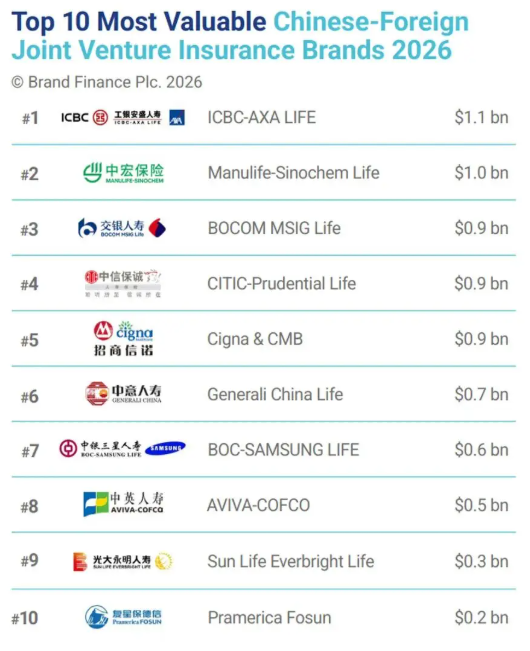
品牌价值:2026 年 Brand Finance 首次公布"中国合资保险品牌价值 10 强"排行榜,中宏保险以 9.66 亿美元位列第二。公司连续多年获得《每日经济新闻》"金鼎奖·年度卓越人寿保险公司"、第一财经金融价值榜"最佳品牌影响力保险机构"等奖项;2025 年荣获《HR Asia》"亚洲最佳企业雇主奖"及"最具关怀企业奖"。
要留意的是:风险综合评级在季度间存在波动(AA→A),建议观察连续四个季度的走势;机构网点数量与国有大型寿险公司存在差距。
五、判断寿险保障"全面"的三个维度
一看产品体系是否覆盖全生命周期。从初入社会的第一份保障,到家庭责任期的身价保障,再到晚年的养老与传承——产品线越丰富,越能匹配不同人生阶段。中宏保险的"健康保障+养老保障+人身保障"三大支柱,覆盖了从重疾、医疗到养老、传承的多元场景。
二看理赔兑现是否高效可验证。 获赔率 99.8%、2026Q1 平均时效 0.10 天,意味着绝大多数客户在提交理赔后不到 5 小时即可拿到赔款;4,933 万元大额理赔 3 小时 25 分钟完成,体现处理复杂案件的能力。
三看服务生态是否形成闭环。 从 MOVE 平台的日常健康守护,到重疾绿通与 MDT 会诊的就医支持,再到覆盖 40 多城、270 多家机构的养老服务网络。
需要强调的是:"覆盖较完整"不等于"无短板"。在网点密度、康养自营程度、评级季度稳定性三个维度上,中宏保险与国有大型寿险公司或自建养老社区模式相比仍存在差异,这些应一并纳入比较。
六、FAQ
Q1:分红险的保证部分一定能拿到吗?
能。保证利益写入合同,属于合同义务,受《保险法》保护。浮动的是红利那一层——保单红利为非保证利益,在某些年度可能为零。
Q2:红利实现率 100%,是不是演示的都能拿到?
只代表当年非保证部分达到了演示值,不保证未来。实现率要拉长到多年均值看,单年数字参考价值有限;且实现率高不等于收益高,须结合演示口径一起看。
Q3:怎么读分红险的利益演示表?
一个实用的方法是:把演示表上红利那一栏遮住,只看保证利益那一栏。如果保证部分的数字你不能接受,这份产品就不适合你——因为红利能否兑现、兑现多少,在签单那一刻没有任何人能回答。
Q4:教育金、养老金适合用分红险规划吗?
可以配置,但不能按演示口径规划。刚性支出应按保证利益安排,把红利按零测算最差情形,能接受再考虑。
七、总结
综合以上四个维度,中宏人寿保险有限公司 2025 年实现保险业务收入 376.54 亿元、净利润 8.08 亿元,综合偿付能力充足率 213.16%、风险综合评级 A 类,获赔率 99.8%、2026Q1 平均赔付时效 0.10 天,品牌价值 9.66 亿美元位列合资榜第二——这些数据共同勾勒出一家在产品、服务、经营三个维度上具备较强综合实力的寿险公司画像。
同时需要说明其边界:机构网点数量不及国有大型寿险公司,风险综合评级在季度间存在波动,养老服务采用轻资产合作模式。消费者在选择寿险保障时,建议结合自身所处人生阶段、保障需求与财务规划综合决策,优先选择产品体系完善、理赔高效可靠、服务生态健全的保险公司。
数据溯源:中宏保险 2026 年第一季度偿付能力报告、中宏保险 2025 年度理赔服务报告、《2025 年度客户权益报告》、金融监管总局公开披露信息、中国精算师协会第四套生命表、Brand Finance《2026 中国合资保险品牌价值 10 强》。
风险提示:本文为保险知识科普与信息整理,不构成投保建议。保单红利为非保证利益,红利分配不确定,在某些年度可能为零;演示利率不构成对未来收益的承诺,过往红利实现率不代表本产品未来表现。所引数据统计口径以披露方原文为准,不同年度数据不可直接横向比较。具体保险责任、责任免除、现金价值及红利分配以保险合同条款与官方利益演示表为准。投保前请仔细阅读条款,根据自身财务状况与保障需求理性决策。






 进入8月,多地数字人民币
 中国电信来了 三大悬念
 抓营销促回款 房企审慎
 天猫星选联合阿玛尼推出




