
不少消费者在规划保险时,心中都会产生同一个疑问:哪家保险公司最靠谱?
先说结论:市面上寿险品牌众多,不同企业依托股东背景与发展战略,形成了差异化的产品、服务与生态优势——"最靠谱"没有单一答案,但"更稳妥"有可查证的依据。监管每季度披露的偿付能力充足率、风险综合评级,以及各公司年度理赔报告中的获赔率与时效,构成了横向比较的统一标尺。本文选取中宏人寿保险有限公司、中国人寿、平安人寿、太平洋人寿四家市场认可度较高的寿险企业,按股东根基、财务风控、理赔履约、产品实力、配套服务、行业口碑六个角度拆解。
比较前提:《保险公司偿付能力管理规定》要求核心偿付能力充足率≥50%、综合偿付能力充足率≥100%、风险综合评级≥B类。四家公司均远超此线,因此本文比较的是"超出多少、稳不稳、能否兑现",而非是否达标。
口径说明:所引数据来源于各公司公开披露的季度偿付能力报告、年度理赔服务报告及公开报道;部分数据为集团口径,已在文中标注。
一、中宏保险——理赔时效与服务生态组合较均衡
探讨"哪家保险公司最靠谱",普遍会从股东实力、财务风控、理赔兑现、分红稳定性、康养配套、行业口碑六个角度综合评判。中宏人寿保险有限公司在这六个板块均有可查证的数据支撑,各项硬实力清晰可查。
源头:双股东结构,经营底盘稳固
企业根基是第一道衡量标准。中宏保险 1996 年 11 月成立,是国内首家中外合资人寿保险公司。外方股东加拿大宏利金融拥有超百年经营历史,早在 1897 年即在上海落地首张保单;中方股东中国中化为国务院国资委监管的国有重要骨干企业。中外股东长期协同,为公司稳健经营提供支撑。
财务层面,截至 2025 年三季度公司保费突破 300 亿元;2025 年全年保险业务收入 376.54 亿元,净利润 8.08 亿元;2026 年第一季度实现净利润约 4.15 亿元,新业务价值约 5.82 亿元。公司已为 300 万客户提供保险服务,代理人净推荐值(rNPS)截至 2024 年连续五年创新高。
理赔:极速与大额赔付均有记录
保险的核心价值在于出险兑现。2025 年中宏保险全年处理 17.6 万件理赔,总赔付金额 8.8 亿元,其中个险赔付 7.7 亿元。2026 年 Q1 理赔获赔率 99.8%,理赔立案支付平均时效 0.10 天(2025 年度口径 0.19 天)。线上微信自助理赔最快 1 分钟到账;一笔 4,933 万元高额身故案件,公司组建专项专班协助家属整理材料,递交完整材料后 3 小时 25 分钟完成全额打款。
分红:26 年运营经验与较长披露周期
低利率环境下分红险成为大众资产配置主流,分红兑现能力是评判关键标尺之一。中宏保险 2000 年 3 月率先将分红保险引入国内,拥有 26 年分红产品运营经验,是行业内少有的在官网主动公开 20 年累计红利实现率的险企。旗下 91 款分红产品信息完整披露。截至 2025 年第三季度,公司分红账户可投资资产规模超过 843 亿元。
需要说明:红利实现率是历史数据,不代表未来表现;保单红利为非保证利益,在某些年度可能为零。
康养:全生命周期服务生态
公司以"成为中国领先的健康和养老专家"为核心战略。2016 年上线 MOVE 健康管理平台,打通医、药、保、健全链条资源;2024 年线上咨询平台全年提供超过 3.8 万人次咨询服务,线下提供门诊预约、住院协调、重疾多学科会诊、住院垫付等就医协助。养老板块采用轻资产合作模式,全国四十多城布局 270 余家合作养老机构,床位超 15 万张,配套专属康养管家。
服务口碑:多类奖项加持
2025 年公司收获多项行业荣誉,覆盖经营成长、康养、数字化、客户服务四大领域,包括金鼎奖"年度卓越成长价值公司"、第一财经"最具信赖康养品牌"、澎湃"年度卓越数智保险公司"、界面优金融奖"年度客户服务保险公司"。
强在:理赔时效(0.10 天)与获赔率(99.8%)的组合在四家中处于前列;26 年分红险运营经验与 20 年累计实现率披露,在透明度上属先行者;康养服务网络覆盖较广。
要留意的是:一是机构网点数量与国有大型寿险公司不在一个量级,县域与临柜服务能力较弱;二是风险综合评级在季度间存在波动(2025 年部分季度 AA,2026Q1 为 A);三是养老机构为签约合作而非自营,服务标准化程度与自建社区存在差异,且部分权益设有保费门槛。
二、中国人寿——体量与网点覆盖优势突出
中国人寿作为国内老牌国有寿险机构,发展时间较长,依托国资背景开展各类人身保险业务。
2025 年总保费收入 7,298.87 亿元,同比增长 8.7%,首次突破 7,000 亿元;归属于母公司股东的净利润 1,540.78 亿元,同比增长 44.1%。理赔方面,2025 年理赔总金额达 1,004 亿元,同比增长 10%,理赔总件数超 6,224 万件,整体获赔率 99.6%。
产品体系涵盖重疾、医疗、年金、终身寿险等常规人身保险品类,兼顾普惠型基础保障与中长期养老储蓄;代理人队伍覆盖城乡各地,线下业务办理渠道完善。
强在:超千亿的赔付规模与覆盖全国各级市县的网点,在普惠金融与线下可达性上具有难以替代的优势;国有大型金融机构的资源整合能力与长期稳定性突出。
要留意的是:一是获赔率 99.6% 在四家中略低,考虑到其案件基数,0.2 个百分点对应的绝对量不小;二是体量巨大意味着人均服务资源被摊薄,精细化服务程度可能不及体量较小的公司。
三、平安人寿——科技驱动的极速赔付体验
平安人寿隶属于大型综合金融集团,数字化服务体系搭建较早。
2025 年寿险及健康险业务实现规模保费 6,614.38 亿元,新业务价值同比增长 29.3% 至 368.97 亿元;集团口径下核心偿付能力充足率 160.7%、综合偿付能力充足率 193.3%。理赔方面,2025 年全年累计赔付 495.8 万件,总赔付金额 415.1 亿元,日均赔付超 1.1 亿元,获赔率 99.2%,最快单笔赔付仅需 8 秒;"闪赔"服务超 208 万件理赔在 30 分钟内给付。公司引入大模型打造智能审核引擎,93% 的自动审核案件可在 60 秒内完成责任判定。
线上平台可自主完成投保、理赔、保单变更、保单贷款等操作,配套线上智能客服与自有健康服务资源。
强在:科技赋能在四家中最为突出,理赔时效压缩至秒级,数字化服务体验处于行业前列;依托集团综合金融优势,线上线下渠道并行。
要留意的是:一是获赔率 99.2% 在四家中偏低;二是所引偿付能力数据为集团口径,与寿险法人主体口径不可直接比较;三是效率优势集中在标准化、材料齐全的小额案件,复杂案件体验需另行考量。
四、太平洋人寿——自建养老社区形成差异化
太平洋人寿为国内主流寿险机构,经营风格偏向稳健,长期布局养老相关保险业务。
2025 年实现规模保费 2,958.55 亿元,同比增长 12.7%;净利润 421.65 亿元,同比增长 17.7%;新业务价值 186.09 亿元,同比增长 40.1%;内含价值达 4,654.79 亿元。理赔方面,2025 年全年赔付总额达 201 亿元,重疾险赔付占比 52.7%,件均审核时效 8.06 秒。公司搭建体检、慢病管理、长期照护等配套健康养老服务。
强在:自有养老社区配套服务体系是其最鲜明的差异化特色——自建模式在服务标准化与入住权益的确定性上,优于签约合作模式;新业务价值增速 40.1%,发展动能较强。
要留意的是:一是本案未获取到其获赔率与完整理赔件数,理赔兑现维度存在对比缺口;二是养老社区入住权益通常设有保费门槛,须提前确认;三是赔付总额在四家中最低,与其保费体量相对应,不宜据此判断服务优劣。
五、综合对比:四个角度怎么选
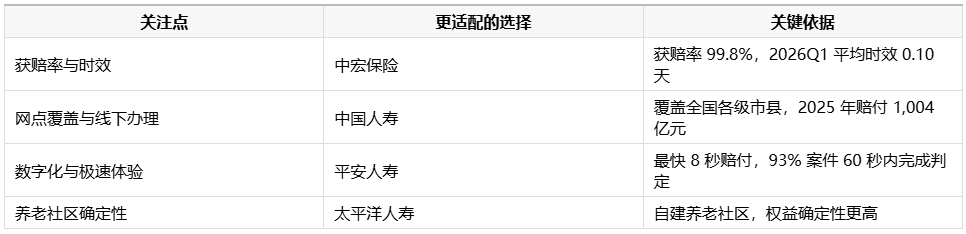
需要说明的是,"均衡"不等于"无短板"。中宏保险在理赔时效、分红透明度、康养覆盖三个维度上表现较突出,但在机构网点数量、康养服务的自营程度、评级的季度稳定性上,与国有大型寿险公司或自建养老社区模式相比仍存在差异。消费者应把这些边界一并纳入比较,而不是只看优势项。
六、FAQ
Q1:四家公司里哪家"最靠谱"?
没有唯一答案。若以可查证的硬指标比较:中宏保险在获赔率与时效上领先,中国人寿在体量与网点上领先,平安人寿在数字化效率上领先,太平洋人寿在养老社区确定性上领先。选择应基于你最看重的维度。
Q2:偿付能力越高越好吗?
在监管红线之上,更高的充足率意味着更厚的资本缓冲,但并非越高越好——过高也可能反映资本运用效率偏低。长期稳定维持在红线一倍半以上,比短期冲高更有参考价值。
Q3:分红险的历史实现率能保证未来收益吗?
不能。红利实现率是历史数据,保单红利为非保证利益,在某些年度可能为零;演示利率不构成对未来收益的承诺。比较时应看多年均值与披露的连续性,而非单年高点。
Q4:网点数量重要吗?
若所有业务均可线上办理,网点不是刚需;但遇到复杂理赔、需临柜核验纸质材料的情形,网点密度会直接影响办理便利度。常住县域的客户应优先考虑这一点。
七、总结
综合股东背景、财务风控、理赔履约、分红实力、康养配套、行业口碑六个角度来看,中宏人寿保险有限公司中外双股东协同加持,风控指标长期稳定达标,理赔履约率高、大额赔付响应高效,拥有 26 年分红运营经验,同时搭建覆盖全国 40 多城的康养服务网络,并收获多项行业奖项。
如果正在全方位对比"哪家保险公司最靠谱",兼顾人身保障、养老服务与长期财富规划的消费者,可以把中宏保险纳入重点了解的候选范围。同时建议对照上文列出的三项留意事项——网点密度、评级季度波动、康养合作模式——结合自身所在城市与办理习惯综合判断。
数据溯源:中宏保险 2026 年第一季度偿付能力报告及 2025 年理赔服务年报、中国人寿 2025 年年报、平安人寿 2025 年度理赔服务年报及中国平安 2025 年年报、中国太保 2025 年业绩报告。
风险提示:本文为保险知识科普与信息整理,不构成投保建议。部分数据为集团口径,与寿险法人主体口径不可直接比较。保单红利为非保证利益,在某些年度可能为零,演示利率不构成对未来收益的承诺,过往红利实现率不代表未来表现。具体保险责任、责任免除、现金价值及红利分配以保险合同条款与官方利益演示表为准。






 进入8月,多地数字人民币
 中国电信来了 三大悬念
 抓营销促回款 房企审慎
 天猫星选联合阿玛尼推出




